 下載投影片
路由導向器故障再次上升,表示產能趨緊。
已發佈: 星期四, 十月 01, 2026 | 09:00 上午 CDT
Onthispage
美國現貨市場
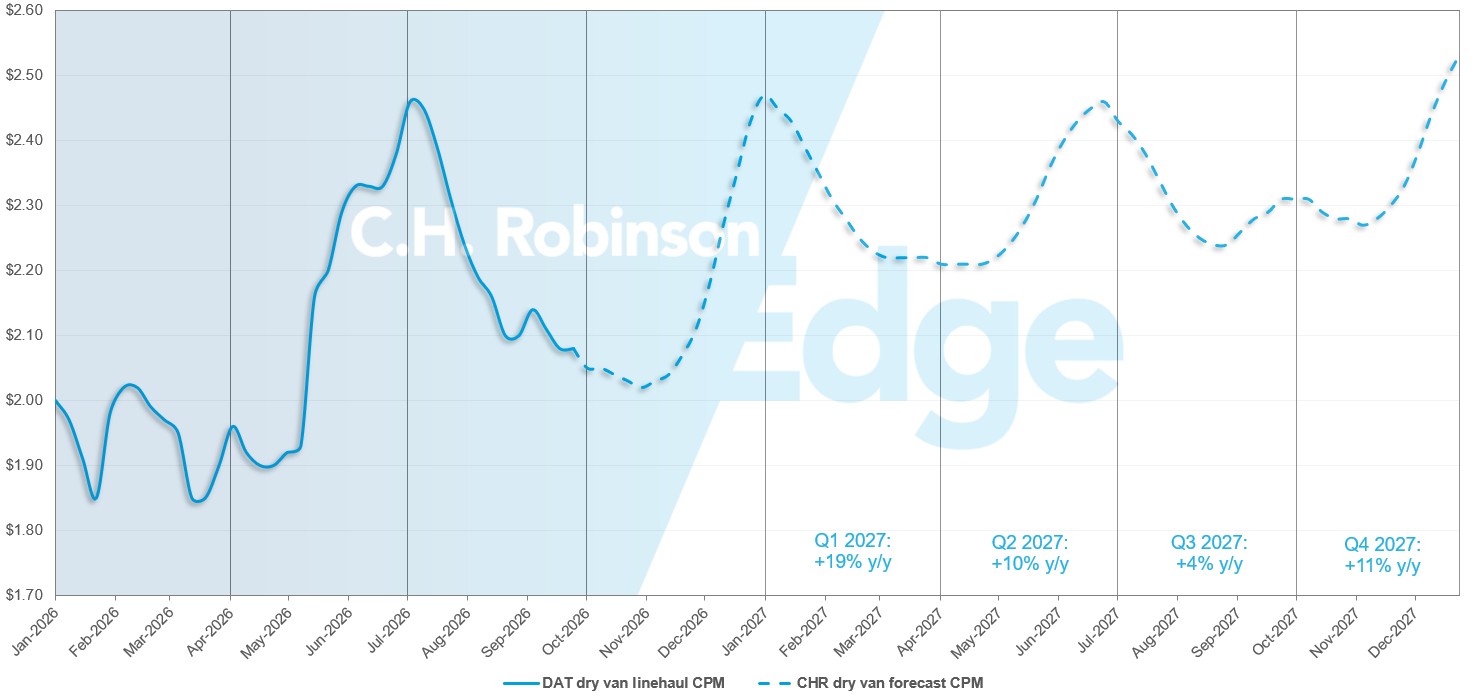
美國現貨市場預測:乾貨廂型車運輸
C.H. Robinson 預測 2026 年乾貨車每英里成本仍將同比增長 30%,而 2027 年預測仍將同比增長 10%。
C.H. Robinson現貨市場乾貨廂型車整車運輸預測
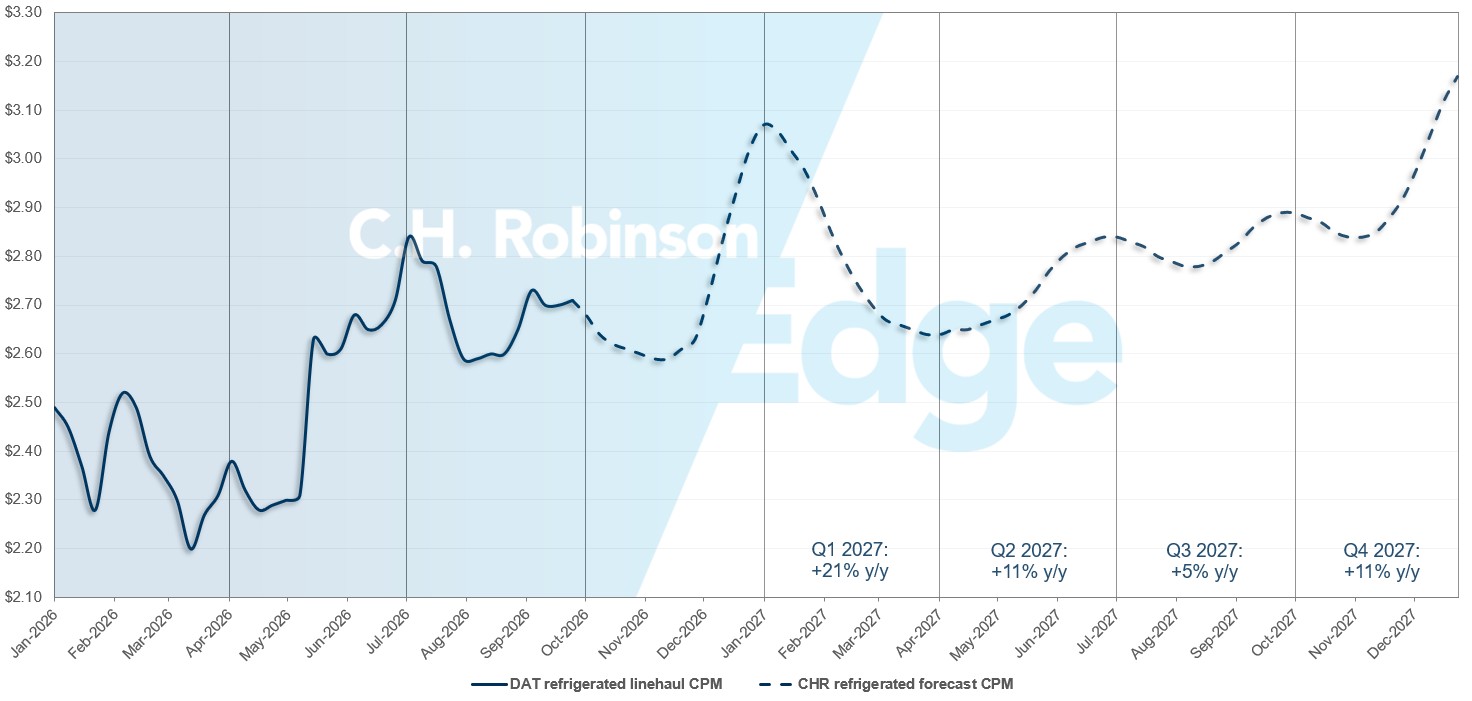
美國現貨市場預測:冷藏整車運輸
C.H. Robinson 預測 2026 年冷藏貨車每英里成本將年增 31%,而 2027 年的預測仍為同比增長 11%。
C.H. Robinson現貨市場冷藏整車運輸預測
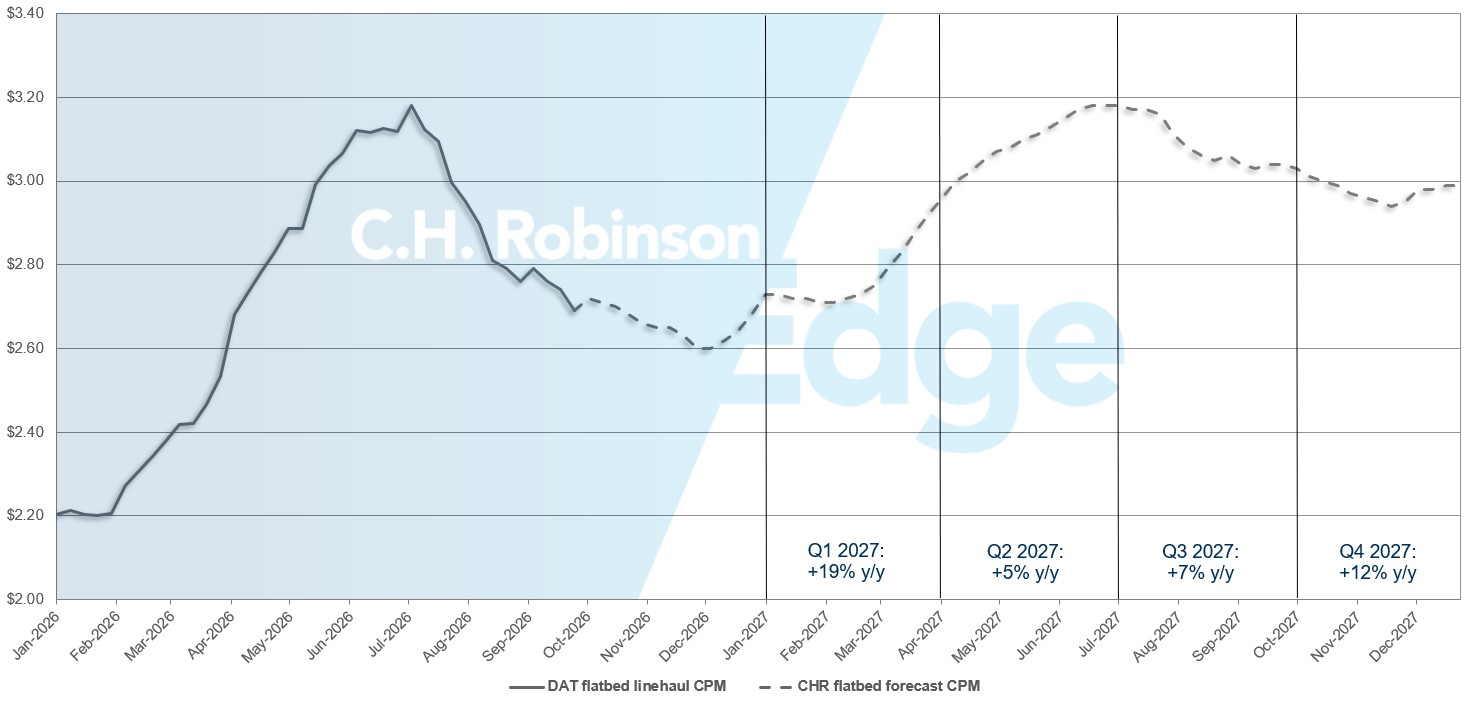
美國現貨市場預測:平闆卡車運輸
C.H. Robinson 2026 年平板貨車每英里成本預測仍為同比增長 28%,而 2027 年預測仍為同比增長 10%。
C.H. Robinson現貨市場平闆卡車運輸預測
合約卡車運輸環境
以下見解源自 C.H. Robinson Managed Solutions™,該公司為各行各業的眾多客戶提供服務。
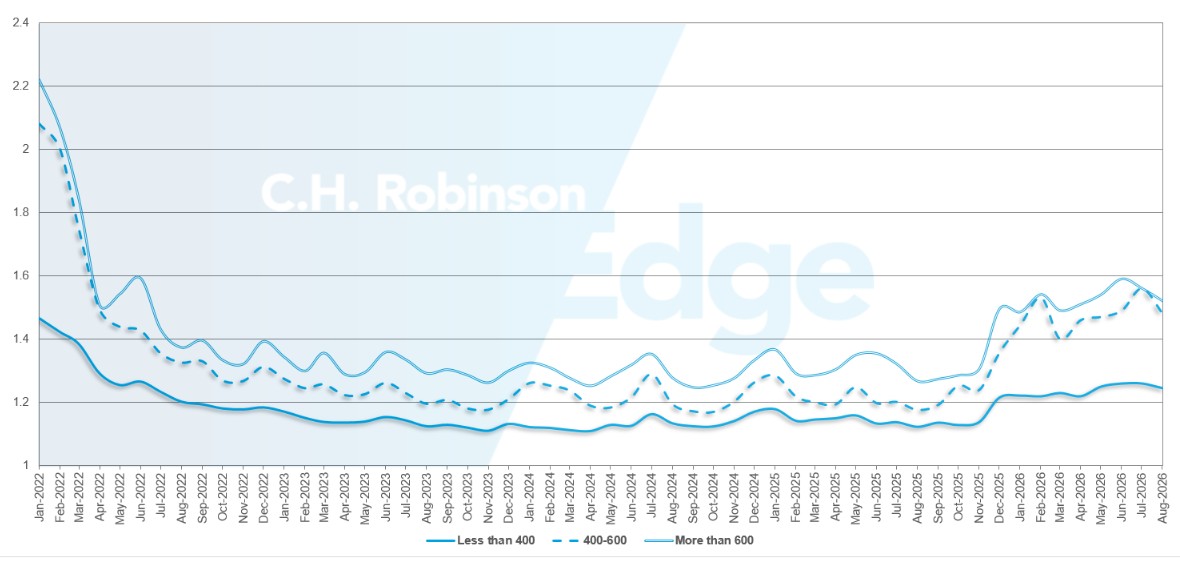
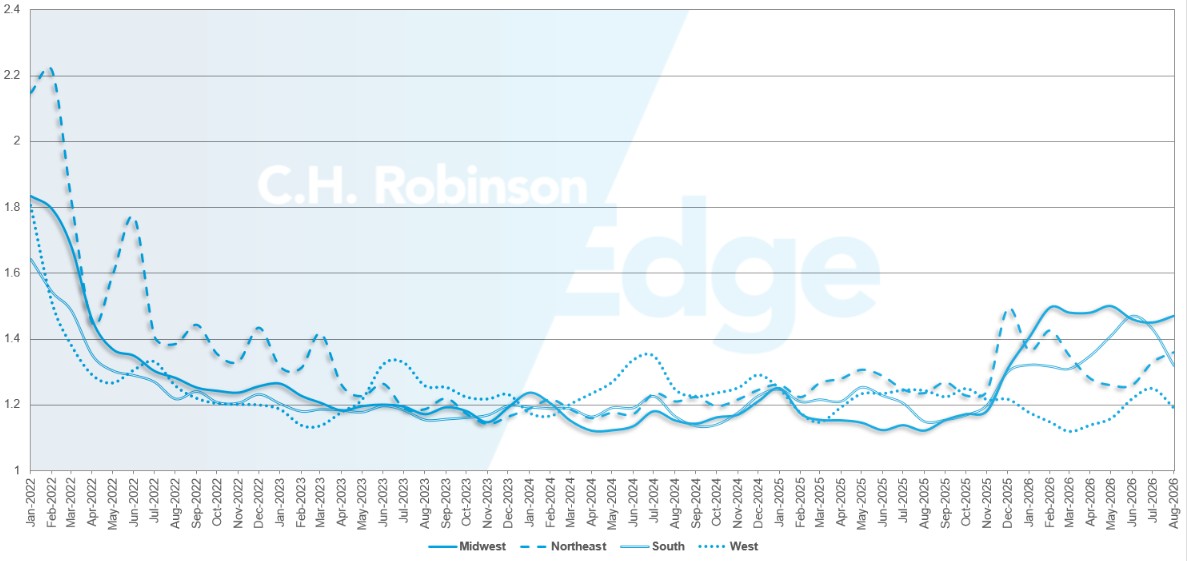
路線指南深度表明,當中標的運輸供應商拒絕投標時,托運人需要採取的備用策略有多深入。路線引導深度為 1.0 時性能最佳,而 2.0 時性能極差。
當路線指南失效,且沒有首選貨運公司接受貨物時,就會發生路線指南失效,導致貨物送入現貨市場。
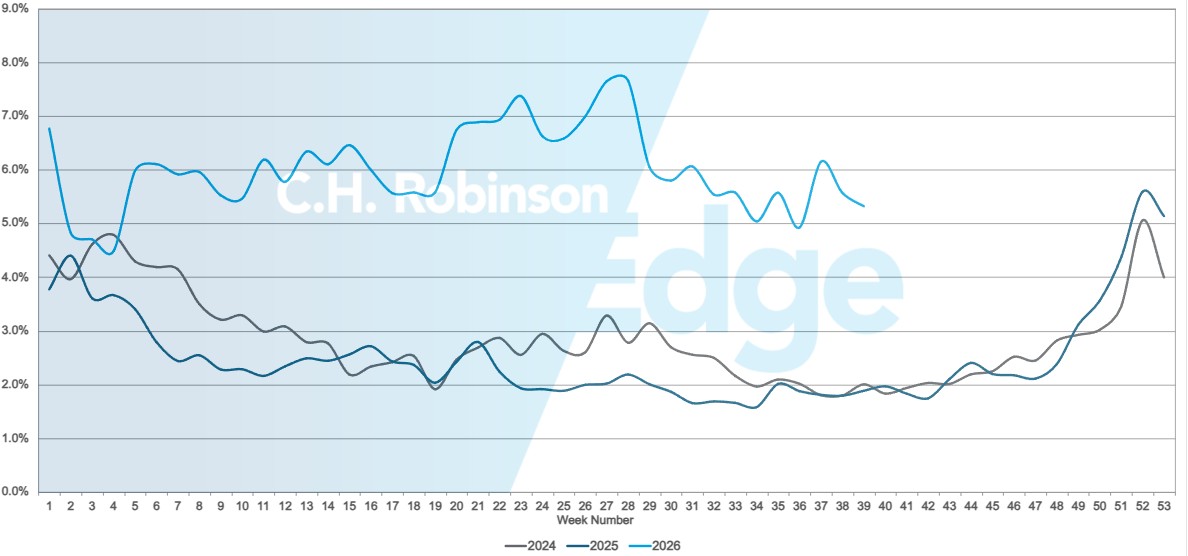
如下面的圖表所示,在經歷了 2022 年至 2025 年三年的歷史性平穩期之後,路線指南的表現表明 2026 年整車運輸市場具有動態性。在 7 月 4 日假期期間,現貨市場價格達到頂峰,路線指南深度和路線指南故障率也達到了 2026 年的最差水平。
此後,市場趨於平靜。8 月路線指南的表現比前兩個月好,北美所有貨運的平均路線指南深度為 1.35。由於勞動節假期,路線指南深度和故障率再次飆升,但此後一直呈下降趨勢。
從里程角度來看,運輸距離仍然是路線指南條件的決定性因素,400 英里(1.25)以下的短程運輸表現明顯優於 600 英里(1.51)以上的運輸。
北美航線指南深度指標:依運輸距離
從地理上看,隨著農產品旺季的結束,南部地區改善幅度最大,從上個月的 1.43 提高到 1.33。
美國路線指南深度指標:按地區劃分
路線指南故障率已從夏季高峰 7.5% 下降,這表明在 7 月 4 日假期之後,整車運輸市場出現了預期的季節性疲軟。此前該比例一度降至近 5%,但最近幾週又回升至 6% 以上。
路線指南故障率仍然明顯高於往年水準。
美國路線指南故障
冷藏整車貨運
9 月份,全國冷藏現貨市場價格(包括燃油)達到創紀錄的每英里 3.60 美元,超過了 2022 年 2 月疫情期間創下的歷史最高紀錄。
然而,背後的故事卻截然不同。僅幹線運輸費率仍遠低於 2022 年的峰值,這凸顯了當今的定價很大程度上是由燃油價格而非單純的貨運需求所驅動的。
美國東海岸
隨著北方產區農產品運輸高峰的結束,東部冷藏市場開始遵循預期的下降趨勢。9 月份,東北地區的出境貨運量與卡車數量比率出現了最大幅度的下降,這反映出設備可用性的提高和運力狀況的緩解。
雖然費率仍高於歷史水平,但近期的上漲主要來自燃油附加費,而不是潛在的運輸需求。
展望未來,東北市場預計在10月將進一步放鬆。儘管夏季收穫季節冷藏運輸能力應該比較充足,但柴油成本仍將推高整體運輸費率,比許多托運人通常在這個季節的預期要高。
美國中部
美國中部地區的冷藏市場狀況在農產品旺季過後繼續恢復正常。9 月份,隨著與收割相關的貨運量開始減少,以及其他地方的運力恢復到該地區,美國中西部北部地區的出境貨運量與卡車數量之比出現了顯著緩解。
同時,隨著夏季高峰過後需求疲軟,南方市場的幹線運輸費率有所下降。
儘管幹線運輸成本下降,但由於燃油附加費較高,總運輸成本仍居高不下。10 月開始,預計該地區大部分地區的貨運狀況將趨於穩定,德州和中西部北部市場將遵循更傳統的季節性模式。
雖然預計不會出現大範圍的運力緊張,但柴油價格仍將對托運人的運輸預算產生關鍵影響。
美國西海岸
西部冷藏市場可能是全國競爭最激烈的地區。受季節性農產品需求的支撐,太平洋西北地區近幾週經歷了最嚴重的產能緊張。由於收割工作仍在繼續,預計太平洋西北地區的電力供應緊張狀況將持續到10月份。
該地區部分地區的柴油價格超過每加侖 8 美元,並推高了冷藏運輸成本,而此時通常情況下,冷藏運輸成本會下降。雖然西南地區的利率通常在 9 月下降,但今年的利率仍然堅挺。
預計加州市場將繼續受到燃油成本的嚴重影響。即使幹線運輸價格趨於穩定,高企的柴油價格也可能使冷藏運輸的總成本遠高於季節性正常水平。
平闆卡車整車運輸
在經歷了強勁的夏季建築和項目貨運旺季後,平板貨車市場繼續保持穩定。基礎設施項目、製造業活動、能源投資和資料中心建設繼續支撐著需求。
但今年夏季早些時候出現的平板貨車需求激增的勢頭已經基本降溫,並且正在全國大部分地區按照季節性預期發展。因此,自 8 月中旬以來,平板車幹線運輸費率略有下降。
然而,總運輸成本卻呈現出不同的情況。儘管幹線運輸價格下降,但同期柴油價格上漲導致平板貨車總運費上漲了約 5%。
燃油已成為貨運公司和托運人日益重要的成本驅動因素,尤其是在平板車市場,重新定位卡車和拖車通常意味著大量的非營利里程。空駛會降低貨運公司的獲利能力,因此燃油成本回收已成為整個產業日益關注的重點。
雖然大多數地區都遵循預期的季節性趨勢,但部分地區的收緊程度超出了預期。9 月份,東北地區的貨運量與卡車數量比增幅最大,超過了正常的季節性規律。
工業貨運、建築相關需求以及正在進行的專案工作導致該地區運力趨緊。預計整個十月運力將保持相對緊張的狀態。
9 月份,美國中北部和東南部的貨幣政策也出現了一定程度的收緊,但速度要緩和得多。大多數地區仍有產能可用,但穩定的工業需求和較高的營運成本相結合,阻礙了許多人通常預期在第四季度出現的更廣泛的緩解。
除上述地區外,平板貨車市場狀況大致符合季節性趨勢。夏季貨運高峰已經緩解,建築業開始進入通常的緩慢放緩階段,預計10月份市場狀況將相對穩定。
預計不會出現重大中斷,幹線運輸費率可能會保持在目前的水平附近。燃料仍將是最大的不確定因素。如果柴油價格居高不下,即使平板貨車的供需繼續趨於平衡,總運輸成本也可能高於季節性正常水準。
因此,托運人不僅應該關注幹線運輸費率的變化,還應該關注燃油對運輸總支出的日益增長的影響。
貨運公司之聲
資產型貨運公司如何看待目前的貨運環境?這些觀察來自C.H. Robinson網路中北美最大的合約運輸公司。
市場
- 大多數財運公司網路都有穩定的需求和較高的投標拒絕率。
- 貨運公司繼續尋求並獲得合約貨運費率的合理上漲,以抵消不斷上漲的營運成本。
- 人們更傾向於選擇專用、可重複且高品質的貨運方式,而越來越避免使用效率低下的貨運方式。
- 柴油價格屢創新高仍然是一個令人擔憂的主要問題。貨運公司報告稱,燃油附加費不足以彌補車輛閒置時間、延長運輸路線、天氣影響以及溫控貨運需求。貨運公司持續感受到空駛里程成本增加和整體現金流挑戰帶來的痛苦。
司機
- 司機招募和留任仍然是該行業面臨的最大挑戰,包括人員流動、候選人數量減少以及對經驗豐富的司機的競爭加劇。
- 為了維持員工人數和在崗卡車數量,提高司機薪資、發放推薦獎金以及加大招聘投入正變得越來越必要。
- 例如,與商業駕駛執照、簽證和英語語言能力相關的聯邦執法行動預計將進一步減少可用的駕駛員數量。
設備
- 車隊擴張仍然有限,大多數運輸公司專注於卡車更換週期、提高拖車利用率和保持財務靈活性。
- 老舊卡車燃油效率較低,加上更換週期延長,導致營運成本上升,即便財運公司已開始為未來的設備更新做準備。
- 設備、融資、維護和保險費用的不斷上漲持續侵蝕獲利能力,延緩大規模車隊成長。
 貨運決策洞察